Waarom de Nederlandse opting-inconstructie niet beschermt tegen schijnzelfstandigheid
Met opting-in kunnen werkenden die geen werknemer of ondernemer zijn, kiezen voor inhouding van loonheffingen. Die fiscale keuze bepaalt niet of juridisch een arbeidsovereenkomst bestaat en beschermt opdrachtgevers niet tegen schijnzelfstandigheid. Ook bij betaling via een administratiekantoor blijft een afzonderlijke beoordeling van de arbeidsrelatie nodig.
Waarom is de opting-inconstructie ingevoerd?
Opting-in is in 1997 formeel in de Nederlandse belastingwetgeving opgenomen en in 2001 verruimd. Het doel is praktisch: sommige mensen verrichten betaald werk zonder werknemer te zijn, terwijl zij dat werk ook niet als ondernemer uitvoeren. Hun inkomsten kunnen in plaats daarvan kwalificeren als resultaat uit overige werkzaamheden, oftewel ROW.
Met opting-in kunnen deze werkenden en hun opdrachtgevers kiezen voor toepassing van de loonheffingen zonder dat de arbeidsrelatie daardoor een arbeidsovereenkomst wordt. Het formulier van de Belastingdienst stelt uitdrukkelijk als voorwaarden dat de werkende geen werknemer is en de werkzaamheden niet als ondernemer uitvoert.
De constructie wordt daarom in verschillende, sterk uiteenlopende situaties gebruikt.
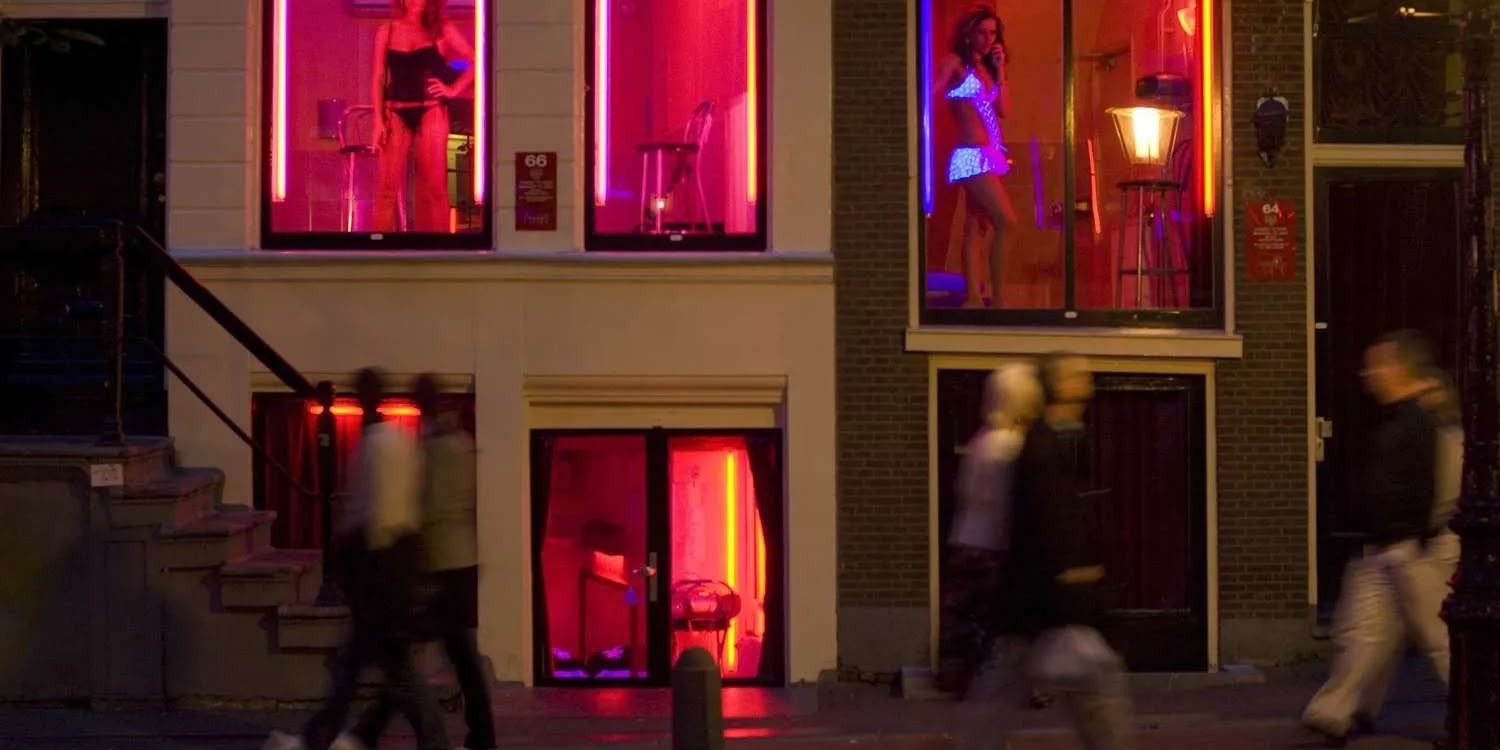
Sekswerkers. In januari 2009 is voor de seksbranche een specifiek opting-inkader met een voorwaardenpakket ingevoerd, na jarenlange discussies over de arbeidsstatus van sekswerkers. Binnen dit kader houden exploitanten belastingen in en dragen zij deze af, terwijl de voorwaarden bedoeld zijn om sekswerkers aanzienlijke vrijheid te laten over hoe en wanneer zij werken. In evaluaties van de overheid werd ook een vermindering van de fiscale administratie voor sekswerkers als praktisch voordeel genoemd.
Gemeenteraadsleden. Raadsleden zijn geen werknemers van de gemeente, maar kunnen samen met de gemeente kiezen voor een fictieve dienstbetrekking voor de loonheffingen. De gemeente houdt dan loonbelasting in op hun vergoeding.
Geestelijken en predikanten. Geestelijken die geen werknemer of ondernemer zijn, kunnen eveneens in deze fiscale tussencategorie vallen. De Protestantse Kerk in Nederland noemt opting-in uitdrukkelijk als een mogelijkheid in bepaalde omstandigheden.
Andere pseudowerknemers. Opdrachtnemers, projectmatig werkenden en andere personen kunnen mogelijk gebruikmaken van opting-in wanneer hun arbeidsrelatie noch een echte dienstbetrekking noch ondernemerschap vormt. Het officiële Handboek Loonheffingen noemt deze categorie pseudowerknemers.
Deze voorbeelden laten de oorspronkelijke functie van opting-in zien: een praktische oplossing voor de loonheffingen bieden voor werk dat zowel buiten loondienst als buiten ondernemerschap valt.
Op hoeveel mensen zou opting-in van toepassing kunnen zijn?
Er is geen betrouwbaar landelijk cijfer dat precies aangeeft hoeveel mensen gebruikmaken van opting-in.
De potentiële doelgroep omvat mensen met inkomsten uit overige werkzaamheden en andere pseudofreelancers van wie de activiteiten niet als ondernemerschap kwalificeren. Het CBS rapporteerde voor 2023 ongeveer 85.000 ‘overige zelfstandigen’ voor wie inkomsten uit zelfstandige werkzaamheden de belangrijkste inkomensbron vormden. Deze categorie mag echter niet worden gelijkgesteld aan het aantal mensen dat voor opting-in in aanmerking komt.
De daadwerkelijke doelgroep is moeilijk te kwantificeren, omdat opting-in een fiscale behandeling van afzonderlijke arbeidsrelaties is en geen afzonderlijke arbeidsmarktstatus.
Hoe heeft de opting-inconstructie zich ontwikkeld?
Het basisprincipe is gelijk gebleven, terwijl het toepassingsbereik en de administratieve uitvoering zijn veranderd.
1997 — wettelijke invoering. De Nederlandse wet maakte het formeel mogelijk bepaalde arbeidsrelaties buiten loondienst voor de loonbelasting als dienstbetrekking te behandelen.
2001 — bredere toepassing. De eis van een duurzame arbeidsverhouding werd geschrapt en de procedure werd vereenvoudigd. Daardoor werd opting-in relevanter voor mensen van wie de inkomsten anders als resultaat uit overige werkzaamheden zouden worden aangemerkt.
2009 — kader voor de seksbranche. Voor sekswerkers die via exploitanten werken, werd een specifiek voorwaardenpakket met opting-in ingevoerd. Het kader moest duidelijkheid bieden over de fiscale behandeling en stelde voorwaarden aan zelfstandigheid, betalingen, belastingheffing en administratie.
2025 — hernieuwde relevantie voor de kwalificatie van arbeidsrelaties. Door de hervatte handhaving op schijnzelfstandigheid werd het praktisch belangrijker om onderscheid te maken tussen de fiscale behandeling en de daadwerkelijke juridische status van de arbeidsrelatie.
2027 — voorgestelde administratieve vereenvoudiging. De Fiscale verzamelwet 2027 stelde voor de verplichting om de opting-inverklaring in te dienen te vervangen door een verplichting om een schriftelijke, gedateerde en ondertekende verklaring in de loonadministratie te bewaren. Ten tijde van de publicatie van het Engelse artikel was het wetsvoorstel nog in behandeling bij het parlement en stond het wetgevingsoverleg gepland voor 29 september 2026.
Opting-in is bovendien een specifiek Nederlandse constructie. Andere Europese rechtsgebieden kennen mogelijk payroll-, umbrella- of intermediairsmodellen, maar die komen niet overeen met hetzelfde vrijwillige Nederlandse fiscale mechanisme.
Hoe werkt opting-in, ook via administratiekantoren?
De basisvoorwaarde is dat degene die het werk uitvoert geen werknemer is en niet als ondernemer handelt.
De werkende en de partij die verantwoordelijk is voor de inhouding van loonheffingen kiezen er gezamenlijk voor de arbeidsrelatie voor de loonbelasting als fictieve dienstbetrekking te behandelen. De partij die verantwoordelijk is voor de inhouding wordt de inhoudingsplichtige genoemd. Afhankelijk van de constructie kan dit de opdrachtgever zelf zijn, of kan de loonadministratie via een administratiekantoor worden uitgevoerd.
Het administratiekantoor kan de facturatie, belastinginhoudingen en betalingen verzorgen. Deze administratieve en fiscale functie maakt het administratiekantoor niet automatisch tot werkgever in arbeidsrechtelijke zin.
Opting-in creëert ook niet de gebruikelijke werknemersbescherming. De Belastingdienst vermeldt uitdrukkelijk dat opting-in op zichzelf geen dekking onder de werknemersverzekeringen of arbeidsrechtelijke gevolgen zoals ontslagbescherming tot stand brengt.
Waarom beschermt opting-in niet tegen schijnzelfstandigheid?
Omdat opting-in en de arbeidsrechtelijke kwalificatie verschillende vragen beantwoorden.
Opting-in bepaalt hoe de vergoeding fiscaal wordt behandeld.
Het arbeidsrecht bepaalt wat de arbeidsrelatie daadwerkelijk is.
De opting-inregels weerspiegelen dit onderscheid: zij zijn bedoeld voor arbeidsrelaties die niet al een dienstbetrekking vormen. Als de feitelijke arbeidsrelatie voldoet aan de vereisten van een arbeidsovereenkomst, kan een keuze voor opting-in die conclusie niet opzijzetten.
Wat oordeelde de rechtbank Rotterdam?
In ECLI:NL:RBROT:2023:12118 verrichtte een professional werkzaamheden voor een coöperatie, terwijl Verloning.nl de facturatie en loonadministratie verzorgde.
De rechtbank Rotterdam oordeelde dat het administratiekantoor niet de werkgever van de werkende was. De rol van het kantoor was in wezen administratief.
De rechtbank onderzocht echter afzonderlijk de organisatie waarvoor de professional daadwerkelijk werkte en stelde vast dat de feitelijke arbeidsrelatie de kenmerken van een arbeidsovereenkomst vertoonde. De opdrachtgever werd daarom als werkgever aangemerkt.
De zaak laat zien dat het inschakelen van een administratiekantoor de werkgeversverantwoordelijkheid niet automatisch wegneemt bij de organisatie die het werk ontvangt en aanstuurt.
Kan ondanks een uitdrukkelijke opting-inverklaring toch een arbeidsovereenkomst bestaan?
Ja.
In ECLI:NL:GHARL:2023:786 had een medewerker bron- en contactonderzoek een raamovereenkomst met Verloning.nl en een opting-inverklaring ondertekend. Zij ontving loonstroken via de administratieve constructie.
Het gerechtshof onderzocht desondanks de feitelijke arbeidsrelatie met de opdrachtgever. De werkende had geen inschrijving als ondernemer, had niet onderhandeld over haar tarief of de contractuele constructie, werkte binnen de organisatie van de opdrachtgever, werd tijdens de uitvoering van het werk gecontroleerd en droeg geen wezenlijk ondernemersrisico.
Het hof achtte voldoende aannemelijk dat een arbeidsovereenkomst met de opdrachtgever bestond, ondanks de opting-inconstructie.
Hetzelfde bredere beginsel kwam naar voren in de Deliveroo-procedures. Ook daar verhinderde de betrokkenheid van een administratieve constructie niet dat de rechter onderzocht of rechtstreeks tussen de bezorgers en Deliveroo een arbeidsovereenkomst bestond.
Een administratiekantoor kan veranderen wie de loonadministratie verzorgt. Het kan niet veranderen wie juridisch de werkgever is wanneer de feiten op een arbeidsovereenkomst wijzen.
Wat betekent opting-in voor Zooly?
Het huidige model van Zooly is ingericht op relaties tussen opdrachtgevers en echte freelancers die als zelfstandige ondernemingen opereren.
De opting-inconstructie betreft een wezenlijk andere categorie: personen die geen werknemer zijn, maar ook niet als zelfstandige onderneming opereren.
Daarom maakt opting-in geen deel uit van de kern van het huidige Freelance Management-model van Zooly.
Belangrijker nog: wanneer een opting-inconstructie wordt gebruikt, mag deze nooit worden beschouwd als bescherming tegen schijnzelfstandigheid. De juridische status van de arbeidsrelatie moet nog steeds afzonderlijk worden beoordeeld.
Praktische aandachtspunten voor naleving
Opting-in is een fiscale regeling en bepaalt niet de arbeidsrechtelijke kwalificatie: de regeling bepaalt de behandeling voor de loonheffingen, niet of sprake is van een arbeidsovereenkomst.
De regeling is bedoeld voor een specifieke tussengroep: mensen die geen werknemer en geen echte ondernemer zijn.
De toepassing gaat verder dan freelancewerk: voorbeelden zijn sekswerkers, gemeenteraadsleden en bepaalde geestelijken.
Administratiekantoren zijn niet automatisch werkgevers: hun functie kan beperkt blijven tot loonverwerking en administratie.
De opdrachtgever kan nog steeds de werkgever zijn: rechters onderzoeken hoe het werk daadwerkelijk wordt georganiseerd en uitgevoerd.
Documenten kunnen de werkelijkheid niet opzijzetten: een opting-inverklaring of loonadministratieve constructie kan herkwalificatie niet voorkomen.
De constructie is specifiek Nederlands: vergelijkbare Europese modellen hebben een andere juridische grondslag.
Voor Zooly blijven echte freelancers een andere categorie dan pseudowerknemers die voor opting-in hebben gekozen.
Opting-in kan de fiscale afhandeling regelen. Het beschermt niet tegen schijnzelfstandigheid.
Disclaimer
De informatie in dit artikel is uitsluitend bedoeld voor algemene informatie en educatieve doeleinden en vormt geen juridisch, fiscaal of arbeidsrechtelijk advies. Arbeidsrechtelijke regelgeving en regels over de kwalificatie van arbeidsrelaties, zoals de Nederlandse Wet DBA en EU-richtlijnen, zijn zeer complex, afhankelijk van de specifieke feiten en onderhevig aan frequente wijzigingen en veranderend uitvoeringsbeleid. Het lezen van deze inhoud doet geen advocaat-cliëntrelatie of adviesrelatie met Zooly ontstaan.
Voordat u beslissingen neemt over de inzet van opdrachtnemers, nalevingskaders of beleid voor de kwalificatie van arbeidsrelaties, dient u altijd een gekwalificeerde lokale arbeidsrechtjurist of belastingadviseur te raadplegen. Zooly aanvaardt geen aansprakelijkheid voor handelingen of beslissingen die worden genomen op basis van de informatie op onze website.
Redactionele toelichting & AI-verklaring
Overeenkomstig artikel 50 van de Europese AI-verordening maken wij bekend dat hulpmiddelen op basis van kunstmatige intelligentie (AI) zijn gebruikt ter ondersteuning van het samenstellen, juridisch toetsen en opstellen van deze inhoud. Om volledige juridische nauwkeurigheid en een juiste context bij nalevingsonderwerpen te waarborgen, is de definitieve tekst vóór publicatie echter volledig door mensen redactioneel beoordeeld en grondig handmatig geverifieerd door het compliance-team van Zooly.
Meer Nieuws
Bekijk al het nieuws →Een intermediair hield 3,5% in op de vergoeding van een freelancer voor het regelen van een opdracht. Het Gerechtshof Arnhem-Leeuwarden oordeelde dat die vergoeding in strijd was met de Waadi. De uitspraak laat zien waar intermediairs en marktplaatsbeheerders op moeten letten. Waarvoor betaalt de freelancer en hoe verloopt de opdracht in de praktijk?
Wie zich voorbereidt op 2027, begint met de vraag hoe de huidige samenwerking met freelancers in de praktijk verloopt. Dit artikel laat opdrachtgevers zien wat ze kunnen controleren, welke vragen nader onderzoek vragen en wat ze moeten ophelderen voordat ze een opdracht goedkeuren of verlengen. Het budget is goedgekeurd, de freelancer is beschikbaar en de overeenkomst van vorig jaar ligt klaar om opnieuw te gebruiken. Stel vóór het tekenen nog één vraag: past de voorgestelde samenwerking nog bij een freelanceopdracht? Leg de overeenkomst naast de manier waarop het werk straks wordt uitgevoerd. Zijn de werkzaamheden veranderd? Wie stuurt het werk aan? Is er een intermediair betrokken, en waarvoor is die verantwoordelijk? Met de onderstaande vragen kun je bepalen welke afspraken je vóór het tekenen nader moet bekijken.
Een FMS-operator combineert bemiddeling van freelancers met het administreren van opdrachten via een Freelance Management System. In dit model sluiten opdrachtgever en freelancer rechtstreeks de overeenkomst voor het werk. De operator ondersteunt de samenwerking zonder zelf opdrachtnemer voor de uitvoering te worden. Een opdrachtgever zoekt een onafhankelijke ingenieur. Een onderneming introduceert een geschikte professional, helpt de documenten te verzamelen en ondersteunt de overeenkomst en facturatie. De ingenieur levert de diensten rechtstreeks aan de opdrachtgever. De onderneming blijft tijdens de opdracht betrokken, maar heeft de ingenieur niet in dienst genomen en heeft de uitvoering van het ingenieurswerk niet op zich genomen. Hoe omschrijft u die rol? FMS-operator biedt daarvoor een bruikbare naam. In dit artikel bedoelen we daarmee een onderneming die met een Freelance Management System opdrachtgevers en freelancers samenbrengt en hun rechtstreekse samenwerking administreert. Het model bouwt voort op bemiddeling: de rol die Zooly ook als brokerrol heeft omschreven. De term beschrijft een bedrijfsmodel. Het is geen nieuwe wettelijke status.
‘Rijd het gat dicht vóór de klim.’ Stel je voor dat je dat in je oortje hoort, met een ploeggenoot in je wiel. De ploegleider ziet dat er vooraan wordt versneld en je hebt maar een paar seconden om te reageren. Je weet meteen wat de ploeg op dat moment van je nodig heeft. Om de arbeidsrelatie van de renner te begrijpen, helpt het om ook te kijken naar wat er na de finish gebeurt. In de WorldTour voor mannen mogen ploegen zelfstandige renners contracteren als het toepasselijke recht dat toestaat. De UCI stelt daarbij voorwaarden aan de vergoeding en verzekeringen. Wie bepaalt het trainingsschema tussen de wedstrijden door? Kan de renner onderhandelen over een extra verplichting? En wie draagt de kosten als een blessure hem van de fiets houdt? Samen laten die details zien hoeveel vrijheid de renner in de praktijk heeft en wie het financiële risico draagt.